
Idosos e demais consumidores poderão bloquear propagandas e ofertas de empréstimo enviadas por bancos e financeiras a partir de 31 de março de 2027, segundo a Resolução BCB 602 do Banco Central.
A medida faz parte de um pacote de três resoluções aprovadas pelo BC para reforçar a proteção na oferta de crédito, trazendo regras inéditas para o bloqueio de publicidade, consulta de dívidas e operações vinculadas ao Pix. O objetivo é ampliar o controle dos consumidores, principalmente de grupos em situação de vulnerabilidade financeira, contra o excesso de ofertas e o risco de superendividamento.
As novas normas também incluem a criação de um painel digital de dívidas, simulações obrigatórias e exigências específicas para o oferecimento de crédito nas transações via Pix. Continue lendo e saiba mais!
O que muda com a Resolução BCB 602?
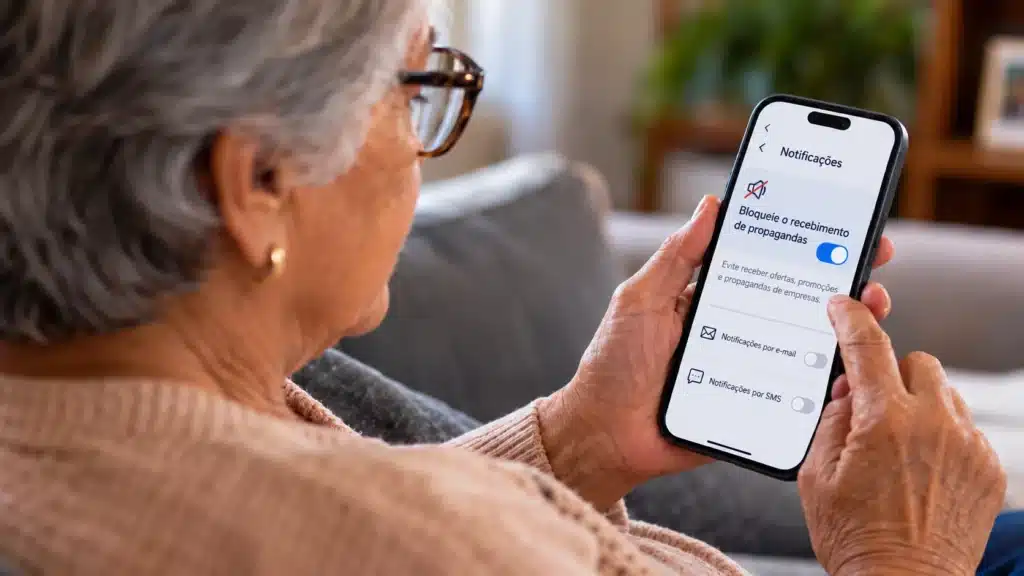
Com a Resolução BCB 602, a partir de 31 de março de 2027, todas as instituições financeiras deverão prover um recurso prático e evidente para que o consumidor bloqueie o recebimento de propagandas e ofertas ativas de crédito, como propagandas e mensagens destinadas à contratação de empréstimos e outros produtos financeiros.
💜 Receba as novidades da sua aposentadoria no WhatsApp
Pagamentos do INSS, benefícios e dicas úteis, com uma linguagem simples e clara.
ENTRAR NO GRUPO →A medida amplia o controle dos clientes sobre as ofertas enviadas pelas instituições e busca reduzir abordagens comerciais indesejadas relacionadas à contratação de crédito.
Para clientes considerados em situação de maior vulnerabilidade financeira — como beneficiários de programas sociais ou com alto risco de endividamento identificado pelo banco — a exigência é ainda mais rigorosa: será necessário consentimento prévio, livre, específico e inequívoco para qualquer oferta ativa de crédito.
Quais operações ainda poderão ser ofertadas?
No caso dos clientes vulneráveis, se autorizadas, as ofertas deverão visar a melhoria da situação financeira. Não será permitido estimular a tomada de novos empréstimos para consumo. Apenas operações como:
- Renegociação: substituição de dívida por condição de pagamento mais acessível;
- Portabilidade: transferência de empréstimo para instituição com taxa menor;
- Troca de produto: migração para crédito com custo inferior ou menos impacto no orçamento.
Mesmo com a proteção, o consumidor não perde o direito de buscar por conta própria as opções de crédito nos canais oficiais da praça bancária. O foco é inibir práticas abusivas de oferta ativa, com ampla transparência.
Como funcionará o Painel de Dívidas Consolidadas?
O Painel de Dívidas, previsto na Resolução BCB 601, entrará em vigor em 1º de julho de 2027 e deverá ser disponibilizado por bancos e financeiras.
Por meio da ferramenta, o consumidor poderá consultar informações sobre as operações de crédito mantidas na própria instituição, facilitando a visualização das dívidas e a compreensão do comprometimento de sua renda.
Antes da contratação de uma nova operação de crédito, as instituições também deverão apresentar simulações dos custos e dos impactos financeiros da contratação. Além disso, deverão emitir alertas quando forem identificadas situações capazes de comprometer a capacidade de pagamento do cliente.
Em uma etapa posterior, o painel deverá incorporar informações do Sistema de Informações de Créditos (SCR) do Banco Central e do Open Finance, permitindo uma visão mais abrangente sobre operações de crédito mantidas em diferentes instituições.
O SCR reúne informações sobre operações de crédito registradas no sistema financeiro. Já o Open Finance permite o compartilhamento de dados financeiros entre instituições mediante autorização do cliente.
Regras para oferta de crédito durante o Pix
A Resolução BCB 603, vigente também a partir de 1º de julho de 2027, regula as ofertas de crédito durante o uso do Pix.
As exigências têm como objetivo dar mais transparência à contratação e garantir que o consumidor tenha tempo e informações suficientes antes de aceitar uma proposta de crédito vinculada ao fluxo de pagamento.
Para realizar esse tipo de oferta, as instituições deverão:
- Obter consentimento prévio e específico do usuário;
- Aguardar ao menos 24 horas após a habilitação da oferta para enviar a primeira proposta;
- Oferecer simuladores que exibam, de modo simples, as condições do crédito;
- Disponibilizar ambiente para consultar vales e operações realizadas pelo Pix;
- Atender regras extras para algumas modalidades especiais do Pix, inclusive sobre devoluções.
A funcionalidade do Pix para pagamentos permanece inalterada: transferências e recebimentos seguem instantâneos. As novas exigências se aplicam exclusivamente às ofertas de crédito vinculadas ao fluxo dessa operação, evitando propostas inadequadas sem tempo de reflexão.
Exemplo prático: simulação de bloqueio
Um idoso de 70 anos recebe mensagens semanais oferecendo empréstimo consignado de diversos bancos. A partir de março de 2027, ele acessa o aplicativo do banco e localiza alguma opção do tipo “Bloquear ofertas e publicidade de crédito”. Ativa o bloqueio e, imediatamente, para de receber essas comunicações.
Quem busca informações atualizadas sobre proteção ao consumidor e legislação pode conferir novas notícias no Portal Melhor Idade.
Debate sobre post