• Sobre o Portal Melhor Idade
  • Equipe
  • Contato
  • whatsapp
  • Termos de Serviço
  • Política de Privacidade
Portal Melhor Idade
  • Aposentadoria e INSS
  • BPC e direitos
    • BPC
    • Carteira do Idoso
  • Saúde 60+
  • Golpes
  • Calendários
  • Novelas
No Result
View All Result
Portal Melhor Idade
No Result
View All Result
Home Aposentadoria e INSS

Previdência privada realmente garante aposentadoria tranquila?

Quezia Andrade por Quezia Andrade
27 de agosto de 2025, 20:19h
em Aposentadoria e INSS
0
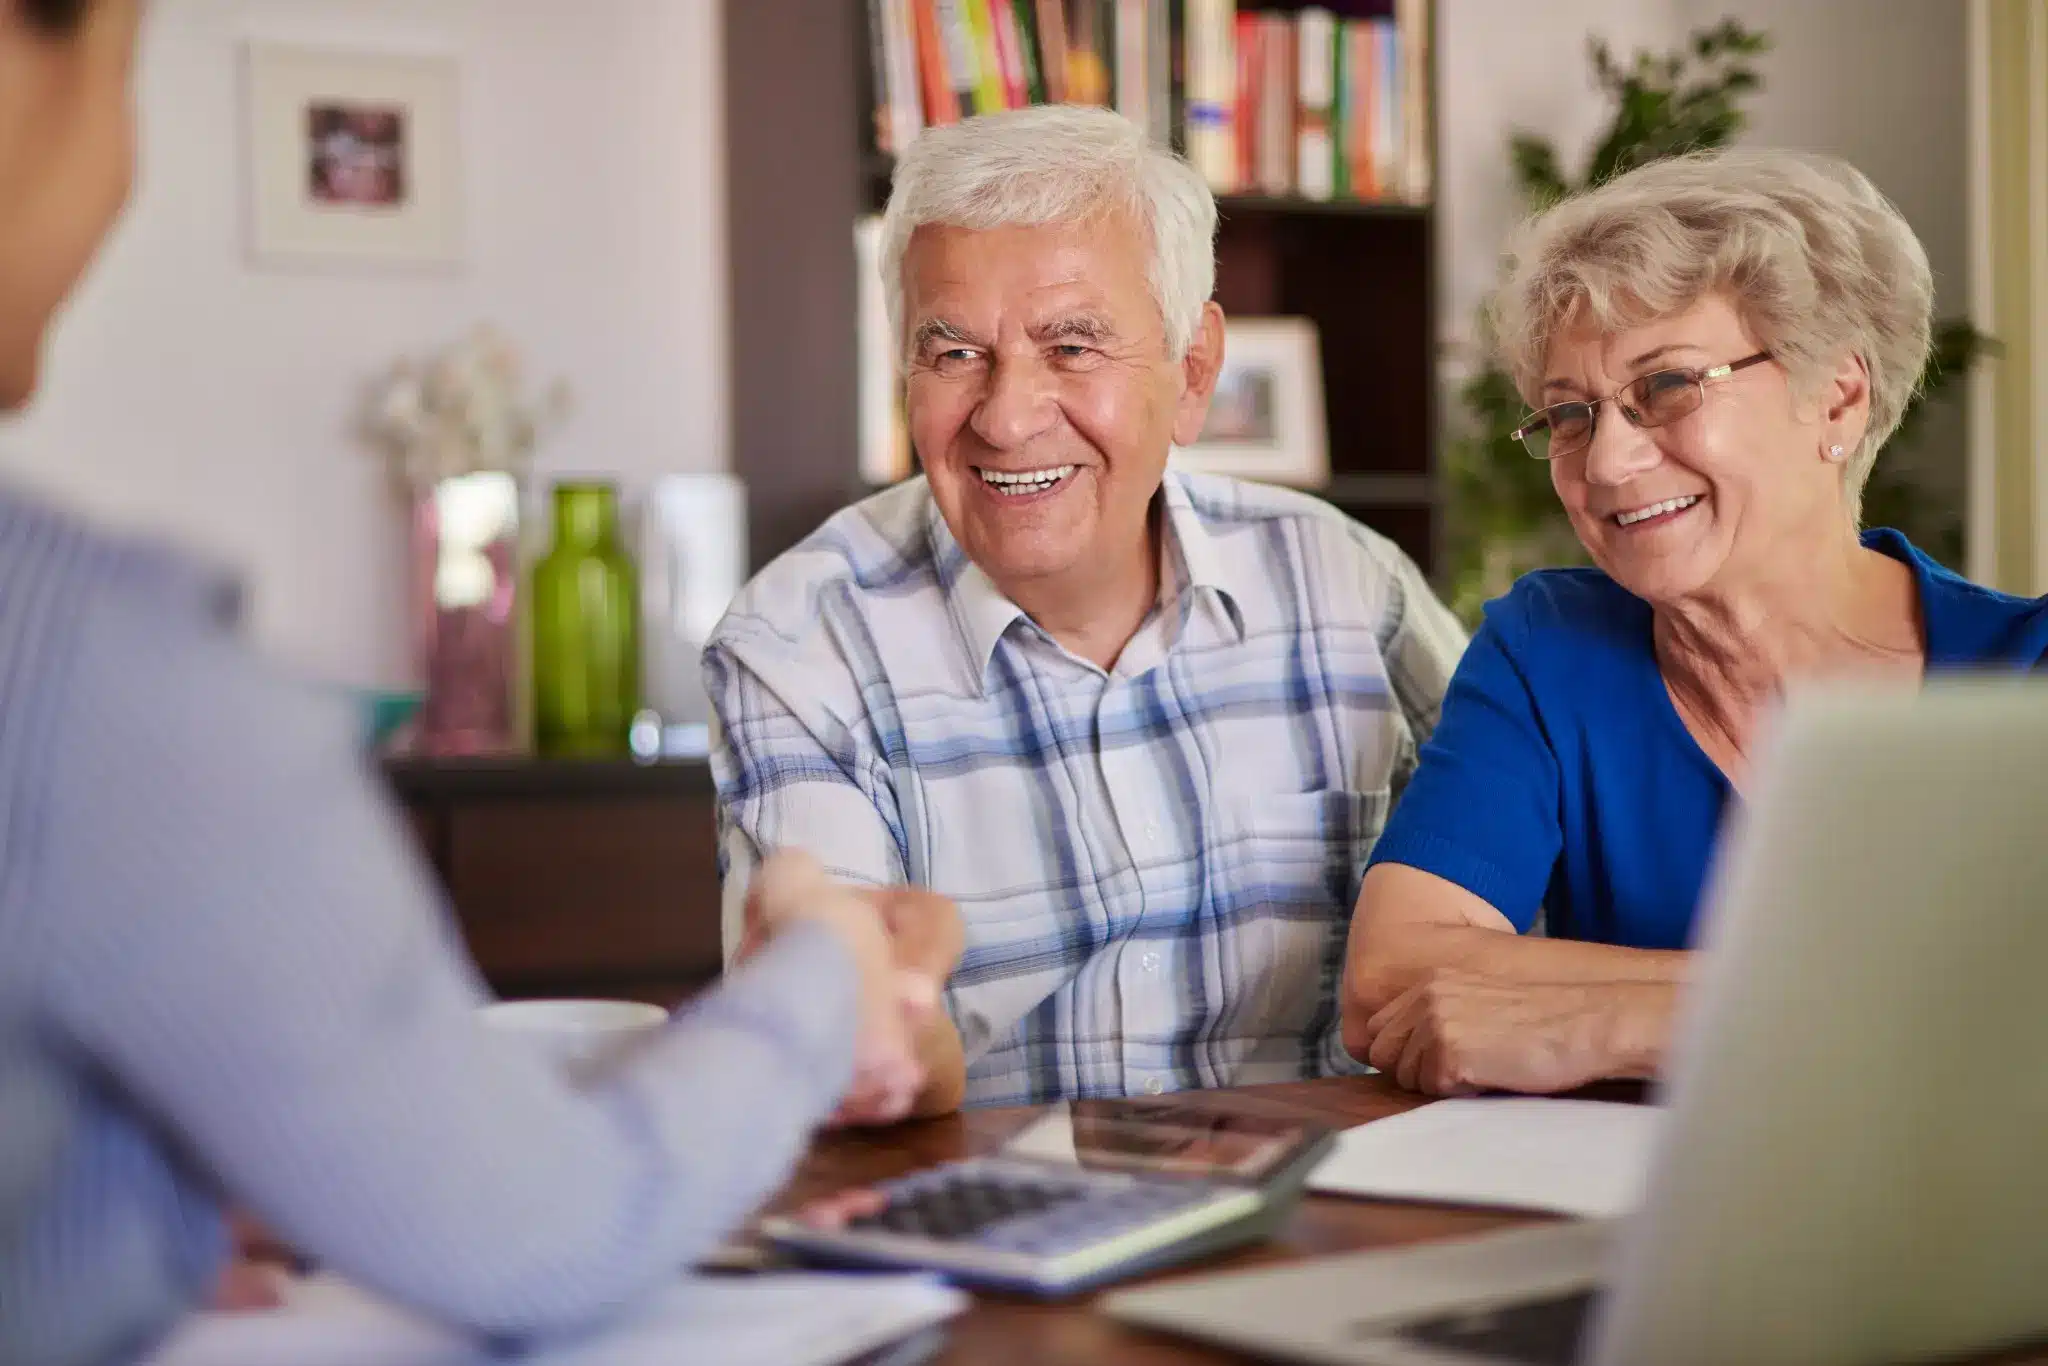
Imagem de um casal idoso sorrindo e apertando a mão de um consultor durante uma reunião sobre previdência privada.

Veja se a previdência privada é a solução para uma aposentadoria tranquila. Imagem: Freepik

Compartilhe no Whatsapp FacebookLinkedinxTelegram

A busca por segurança financeira leva muitos brasileiros a questionar se a contribuição ao INSS será suficiente para manter o padrão de vida na aposentadoria. Com as reformas previdenciárias e a crescente expectativa de vida, surge a dúvida: investir em previdência privada garante uma aposentadoria tranquila? Considerando que o teto do INSS em 2025 é R$ 8.157,41, pode ser insuficiente para muitas famílias.

Conhecer as vantagens, limitações e estratégias dessa opção é importante para um bom planejamento financeiro, e o Portal Melhor Idade traz isso para você. Continue sua leitura e saiba mais!

O que é previdência privada?

A previdência privada funciona como uma poupança de longo prazo administrada por instituições financeiras autorizadas pela Susep. Diferente da previdência pública, onde suas contribuições financiam aposentadorias atuais, na modalidade privada o dinheiro investido permanece em seu nome, acumulando rendimentos ao longo dos anos.

Existem dois tipos principais de planos de previdência: o PGBL (Plano Gerador de Benefício Livre) e o VGBL (Vida Gerador de Benefício Livre). O PGBL permite dedução de até 12% da renda bruta anual no Imposto de Renda para quem faz declaração completa. Já o VGBL é mais indicado para quem faz declaração simplificada ou já utiliza o benefício fiscal do PGBL.

💜 Receba as novidades da sua aposentadoria no WhatsApp

Pagamentos do INSS, benefícios e dicas úteis, com uma linguagem simples e clara.

ENTRAR NO GRUPO →

Como funciona a previdência privada em 2025?

Em 2025, as regras da previdência privada seguem semelhantes aos anos anteriores, com algumas atualizações importantes. O investidor define o valor e a periodicidade das contribuições, que podem ser mensais, trimestrais ou únicas. Os recursos são aplicados em fundos de investimento, ajustados ao perfil de risco: conservador, moderado ou agressivo.

Na fase de acumulação, você faz depósitos regulares que são investidos conforme a estratégia escolhida. Na fase de usufruto, há três opções de resgate: saque único, renda mensal vitalícia ou temporária. A tributação pode ser progressiva (0% a 27,5%) ou regressiva (35% a 10%), dependendo do tempo de investimento.

Vantagens e desvantagens da previdência privada

Vantagens

A disciplina financeira surge como grande benefício, pois o investimento automático mensal evita gastos desnecessários. O benefício fiscal do PGBL reduz o imposto devido anualmente, funcionando como uma economia forçada que pode representar milhares de reais por ano para quem tem renda mais alta.

Você PodeGostar Também
Mulher conferindo documentos durante atendimento no INSS, representando o processo de revisão da aposentadoria.

Prazo para revisar a aposentadoria é de 10 anos: veja como contar e o que acontece depois

22 de outubro de 2026, 14:54h
Funcionária do INSS orientando procurador sobre exigência de biometria para solicitar benefício, com leitor biométrico sobre a mesa.

Biometria do procurador não vale em pedido de benefício no INSS; veja o que diz a portaria e as exceções

22 de outubro de 2026, 08:51h
Idosa segura título de eleitor ao lado de urna eletrônica em seção eleitoral, representando o voto como comprovação da Prova de Vida do INSS.

Prova de Vida do INSS: voto no segundo turno conta como comprovação e dispensa outro procedimento

21 de outubro de 2026, 09:36h

A portabilidade permite trocar de plano sem custos, caso encontre opções mais vantajosas. Não há come-cotas, o que permite o acúmulo integral dos rendimentos até o resgate. Além disso, a previdência privada não entra em inventário, facilitando a transferência de bens aos beneficiários.

Desvantagens

As taxas de administração e carregamento podem comprometer a rentabilidade. Planos com taxa de administração de 3% ao ano, por exemplo, podem reduzir em mais de 50% o patrimônio acumulado em 30 anos quando comparados a investimentos sem taxas.

A liquidez limitada dificulta resgates emergenciais nos primeiros anos. Muitos fundos apresentam rentabilidade inferior a investimentos alternativos como Tesouro Direto. A complexidade dos contratos exige análise cuidadosa, pois mudanças nas regras após a contratação são praticamente impossíveis.

Previdência privada x previdência pública

A previdência pública (INSS) opera no regime de repartição simples, onde trabalhadores ativos financiam aposentados atuais. A modalidade privada funciona por capitalização individual. Enquanto o INSS garante benefícios vitalícios com teto limitado, a previdência privada oferece flexibilidade no valor investido e resgatado, mas sem garantias governamentais.

Investir para a aposentadoria com ambas as modalidades é uma estratégia prudente. O INSS oferece a base de segurança, com benefícios como auxílio-doença e pensão por morte. Já a previdência privada complementa a renda, ajudando a manter ou até melhorar o padrão de vida na aposentadoria.

Como escolher o melhor plano de previdência?

Análise criteriosa das opções

Compare as taxas de administração entre diferentes instituições, pois valores acima de 2% ao ano geralmente não se justificam. Fique atento à existência de taxa de carregamento, que pode consumir até 5% de cada aporte. Também é importante analisar o histórico de rentabilidade dos últimos cinco anos, sempre comparando com o CDI e a inflação do período.

Perfil do investidor

Jovens com mais de 20 anos para investir podem aceitar mais risco para obter maior rentabilidade. Pessoas acima de 45 anos devem escolher opções mais seguras para preservar o capital. A tabela de impostos também importa: quem mantém o investimento por mais de 10 anos paga menos impostos na tabela regressiva.

Riscos e cuidados ao investir em previdência privada

O principal risco envolve escolher planos inadequados com custos excessivos. Uma taxa de administração de 3% ao ano pode parecer pequena, mas representa perda acumulada superior a 50% em três décadas. Instituições financeiras podem enfrentar dificuldades, embora existam mecanismos de proteção regulatória.

Muitos investidores não comparam alternativas antes de contratar, ficando presos a planos ruins por décadas. Outro problema frequente é ignorar a inflação no planejamento, R$ 5.000 hoje terão poder de compra muito menor em 2050. Concentrar todo patrimônio em única modalidade aumenta riscos desnecessariamente.

Dicas para garantir uma aposentadoria tranquila

Diversificação inteligente

Distribua seus investimentos: 30% em previdência privada (para benefícios fiscais), 40% em Tesouro IPCA+ (proteção contra inflação) e 30% em fundos imobiliários ou ações (potencial de crescimento). Isso garante equilíbrio entre segurança e rentabilidade.

Começar cedo faz toda a diferença

Investir R$ 500 mensais aos 25 anos resulta em um patrimônio três vezes maior do que começar aos 35 anos com R$ 750 mensais. O tempo maximiza os juros compostos no planejamento de aposentadoria.

Revisão periódica do planejamento

Reavalie seu plano anualmente. Mudanças na legislação, situação familiar ou objetivos podem exigir ajustes. Aproveite a portabilidade para evitar taxas altas e escolher opções mais vantajosas.
Casal idoso feliz planejando a aposentadoria juntos, com papéis e laptop à frente.
Revise seus planos financeiros para aposentadoria sem preocupações.
Imagem: Freepik

Perguntas frequentes

  1. Com quanto começar a investir? O ideal é 15% da renda mensal, mas comece com qualquer valor. R$ 100 mensais já fazem diferença no longo prazo.
  2. Previdência privada protege da inflação? Depende do fundo escolhido. Fundos atrelados à inflação oferecem proteção, mas muitos fundos conservadores perdem para o IPCA.
  3. Posso migrar meu FGTS para previdência? Não diretamente, mas ao sacar o FGTS você pode investir o valor em um plano de previdência privada.
  4. Existe idade limite para contratar? Não há idade mínima ou máxima, mas quanto mais jovem, maior o benefício dos juros compostos.
  5. Previdência privada vale para autônomos? Especialmente vantajosa para autônomos que não contribuem regularmente ao INSS, servindo como proteção principal.
Tags: Aposentadoriaaposentadoria tranquilaplanos de previdênciaPrevidência Privadaprevidência privada 2025
Quezia Andrade

Quezia Andrade

Biomédica CRBM2 nº 17394. Redatora especialista de conteúdos de Estética e Nutrição do grupo Sena Online.

ArtigosRelacionados

Mulher conferindo documentos durante atendimento no INSS, representando o processo de revisão da aposentadoria.
Aposentadoria e INSS

Prazo para revisar a aposentadoria é de 10 anos: veja como contar e o que acontece depois

22 de outubro de 2026, 14:54h
Funcionária do INSS orientando procurador sobre exigência de biometria para solicitar benefício, com leitor biométrico sobre a mesa.
Aposentadoria e INSS

Biometria do procurador não vale em pedido de benefício no INSS; veja o que diz a portaria e as exceções

22 de outubro de 2026, 08:51h
Idosa segura título de eleitor ao lado de urna eletrônica em seção eleitoral, representando o voto como comprovação da Prova de Vida do INSS.
Aposentadoria e INSS

Prova de Vida do INSS: voto no segundo turno conta como comprovação e dispensa outro procedimento

21 de outubro de 2026, 09:36h
Idoso em cadeira de rodas recebe assistência de cuidadora em casa, ilustrando o adicional de 25% do INSS para aposentados por incapacidade.
Aposentadoria e INSS

Adicional de 25% do INSS: aposentado por incapacidade que precisa de cuidador permanente pode pedir

20 de outubro de 2026, 14:54h
Mulher de meia-idade com blusa azul segurando um celular e fazendo um gesto com a mão durante uma videochamada em casa.
Aposentadoria e INSS

Veja como agendar o atendimento virtual em Libras pelo Meu INSS sem sair de casa

15 de outubro de 2026, 09:28h
Mulher de meia-idade, usando óculos e blusa azul, observa o celular com expressão de dúvida, representando o acesso ao Meu INSS e ao INSS Digital
Aposentadoria e INSS

Meu INSS ou INSS Digital? Entenda a diferença entre as duas plataformas e quem pode usar cada uma

14 de outubro de 2026, 09:30h
Próximo Post
Homem sorridente usando celular para enviar mensagens no WhatsApp.

Boa noite, amigos! Mensagem do meu coração para o seu ❤️

Debate sobre post

Novidades

Mulher conferindo documentos durante atendimento no INSS, representando o processo de revisão da aposentadoria.
Aposentadoria e INSS

Prazo para revisar a aposentadoria é de 10 anos: veja como contar e o que acontece depois

6 horas atrás
Funcionária do INSS orientando procurador sobre exigência de biometria para solicitar benefício, com leitor biométrico sobre a mesa.
Aposentadoria e INSS

Biometria do procurador não vale em pedido de benefício no INSS; veja o que diz a portaria e as exceções

12 horas atrás
Mulher grávida em repouso no sofá consulta o celular, representando o pedido de auxílio-doença pelo Meu INSS.
Auxílio-Doença

Auxílio-doença pelo Meu INSS: passo a passo, documentos e as 18 doenças que dispensam carência

1 dia atrás
Idosa segura título de eleitor ao lado de urna eletrônica em seção eleitoral, representando o voto como comprovação da Prova de Vida do INSS.
Aposentadoria e INSS

Prova de Vida do INSS: voto no segundo turno conta como comprovação e dispensa outro procedimento

1 dia atrás
Idoso em cadeira de rodas recebe assistência de cuidadora em casa, ilustrando o adicional de 25% do INSS para aposentados por incapacidade.
Aposentadoria e INSS

Adicional de 25% do INSS: aposentado por incapacidade que precisa de cuidador permanente pode pedir

2 dias atrás

Sobre o Portal Melhor Idade

O Portal Melhor Idade é um site de notícias e guias para quem tem 60 anos ou mais e para suas famílias: aposentadoria e INSS, BPC e direitos, saúde, golpes e calendários de pagamento. Publicado pela Sena Serviços Online, CNPJ 17.956.217/0001-72.

Novidades

Mulher conferindo documentos durante atendimento no INSS, representando o processo de revisão da aposentadoria.

Prazo para revisar a aposentadoria é de 10 anos: veja como contar e o que acontece depois

22 de outubro de 2026, 14:54h
Funcionária do INSS orientando procurador sobre exigência de biometria para solicitar benefício, com leitor biométrico sobre a mesa.

Biometria do procurador não vale em pedido de benefício no INSS; veja o que diz a portaria e as exceções

22 de outubro de 2026, 08:51h
Mulher grávida em repouso no sofá consulta o celular, representando o pedido de auxílio-doença pelo Meu INSS.

Auxílio-doença pelo Meu INSS: passo a passo, documentos e as 18 doenças que dispensam carência

21 de outubro de 2026, 14:54h

Menu

  • Antena Digital Gratuita
  • Aposentadoria e INSS
  • Auxílio-Doença
  • Bolsa Família
  • BPC
  • BPC e direitos
  • Cadúnico
  • CAIXA Tem
  • Carteira do Idoso
  • CIN
  • CNH
  • Diversos
  • Estética
  • FGTS
  • Gás do Povo
  • Impostos
    • Imposto de Renda
    • IPTU
    • IPVA
  • Mensagens
  • Moda
  • Notícias
  • Novelas
  • Receitas
  • Saúde 60+
  • Sobre o Portal Melhor Idade
  • Equipe
  • Contato
  • whatsapp
  • Termos de Serviço
  • Política de Privacidade

© 2026 Todos os direitos reservados - Portal Melhor Idade · Sena Serviços Online, CNPJ 17.956.217/0001-72

No Result
View All Result
  • Aposentadoria e INSS
  • BPC e direitos
    • BPC
    • Carteira do Idoso
  • Saúde 60+
  • Golpes
  • Calendários
  • Novelas

© 2026 Todos os direitos reservados - Portal Melhor Idade · Sena Serviços Online, CNPJ 17.956.217/0001-72

Nós utilizamos cookies para garantir que você tenha a melhor experiência em nosso site. Se você continua a usar este site, assumimos que você está satisfeito.