

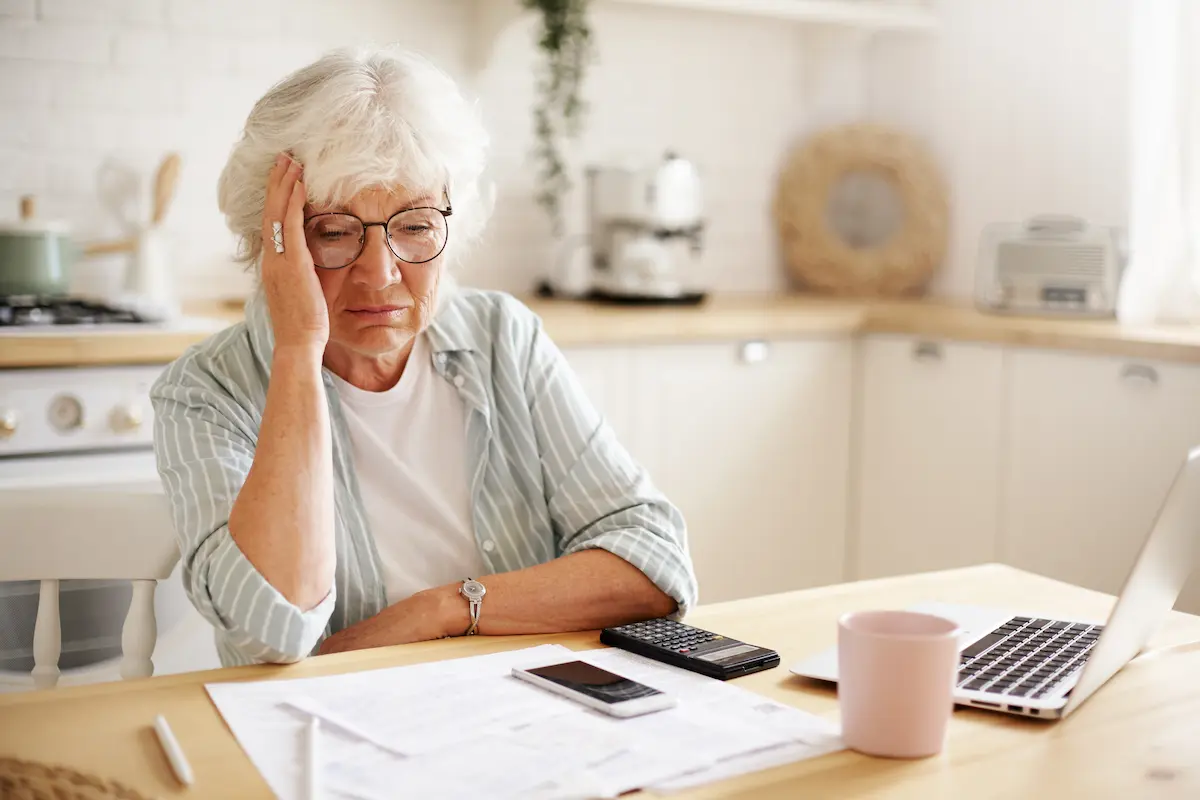
O superendividamento ocorre quando o volume de dívidas ultrapassa a capacidade financeira do idoso, comprometendo sua autonomia, sua dignidade e o acesso ao chamado mínimo existencial.
Segundo a cartilha elaborada pela Secretaria Nacional de Promoção e Defesa dos Direitos da Pessoa Idosa, em parceria com o Ministério da Mulher, Família e Direitos Humanos, a renda de muitos idosos representa a principal ou até a única fonte de sustento de suas famílias.
Dados do Disque 100 mostram a dimensão do problema: no primeiro semestre de 2019, foram registradas 11.240 denúncias de abuso financeiro contra pessoas idosas, sendo que mais de 80% dos casos ocorreram no ambiente familiar.
A cartilha também destaca que a violência patrimonial apresentou crescimento de 19% no ano seguinte, cenário agravado pelo isolamento social durante a pandemia e que evidenciou a vulnerabilidade econômica.
💜 Receba as novidades da sua aposentadoria no WhatsApp
Pagamentos do INSS, benefícios e dicas úteis, com uma linguagem simples e clara.
ENTRAR NO GRUPO →Acesso ao crédito e fatores de risco para o idoso
Dentre os brasileiros superendividados, mais de 5 milhões são idosos, especialmente devido ao acesso facilitado a empréstimos consignados, segundo dados do Instituto Brasileiro de Defesa do Consumidor (IDEC) compilados na cartilha.
Já dados da Serasa Experian mostraram que, entre 2020 e abril de 2025, o número de idosos inadimplentes aumentou 43,16%. Atualmente, mais de 14 milhões de pessoas com mais de 60 anos possuem dívidas em atraso, cerca de 5 milhões a mais em comparação com 2020.
Essa modalidade, por descontar parcelas do benefício ou aposentadoria, torna essa população alvo frequente de ligações insistentes e ofertas abusivas, como vendas casadas de seguros e outros produtos financeiros.
Você PodeGostar Também
Outro fator de risco é a carência de orientação financeira, o que contribui para que idosos sejam mais vulneráveis a contratos desfavoráveis, golpes ou empréstimos repetidos enquanto ainda possuem pendências anteriores.
A cartilha aponta diversos fatores que podem contribuir para o endividamento de idosos, entre eles:
- Falta de educação financeira e dificuldades para organizar o orçamento mensal;
- Problemas no planejamento das despesas e no controle dos gastos;
- Práticas abusivas de marketing, com ofertas de crédito e produtos financeiros;
- Facilidade de acesso ao crédito, especialmente empréstimos e financiamentos;
- Situações inesperadas, como doenças, desemprego, separações e redução de renda;
- Pressões familiares para utilização dos recursos financeiros;
- Violência patrimonial, quando terceiros utilizam de forma indevida o dinheiro ou benefícios do idoso.
O Estatuto do Idoso, Lei 10.741/2003, define como crime apropriar-se indevidamente de bens ou rendimentos da pessoa idosa, mas a cartilha alerta para a necessidade de mais informação e proteção.
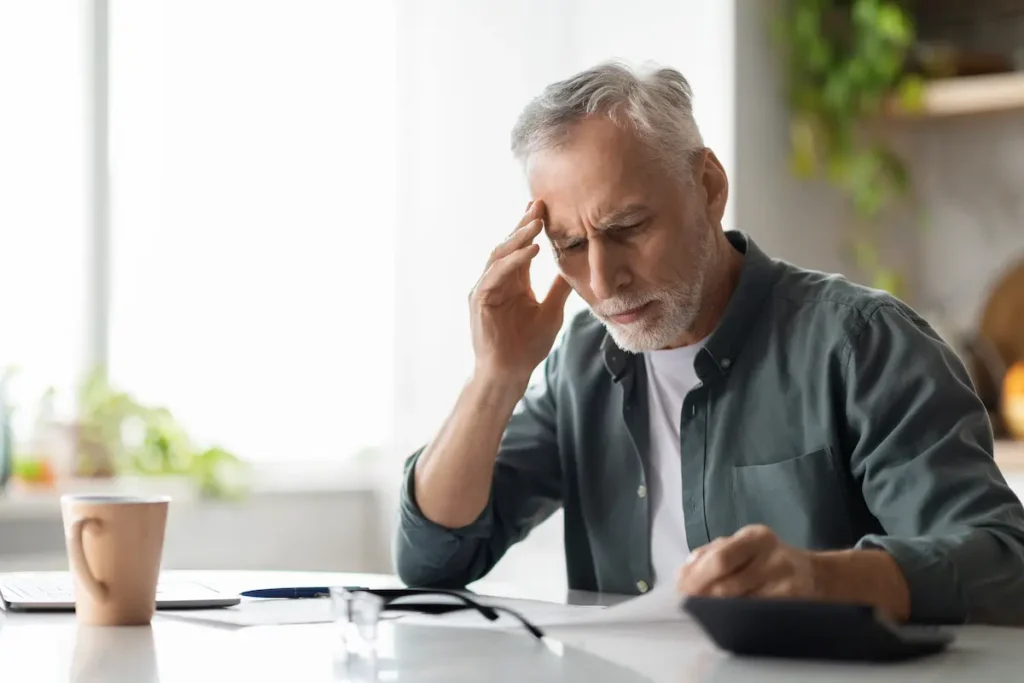
Imagem: Magnific
Como identificar se você está superendividado?
Um teste rápido elaborado pelo IDEC e apresentado na cartilha ajuda a identificar sinais de dificuldade financeira. Responder “sim” para a maioria das perguntas abaixo pode indicar que o idoso enfrenta uma situação de endividamento que exige atenção para evitar o agravamento do problema.
Confira:
- Suas dívidas mensais equivalem aos seus rendimentos ou superam eles?
- Você precisa de um “bico” além do trabalho para conseguir fechar as contas do mês?
- O salário não dura até o final do mês?
- As dívidas causam discussões familiares?
- Você não está conseguindo pagar em dia as contas de luz, água, alimentação, aluguel e/ou condomínio?
- Está depressivo, preocupado ou ansioso por causa das dívidas?
- Seu nome foi registrado em algum serviço de proteção ao crédito, como o SPC ou Serasa?
- Você está atrasado no pagamento das suas dívidas?
- Você já pediu dinheiro emprestado para algum familiar ou amigo para conseguir pagar as suas obrigações?
Passos recomendados para reorganizar as finanças
Segundo a cartilha, os cinco passos mais indicados envolvem: buscar ajuda antes da perda de controle, registrar todos os rendimentos e despesas para identificar o excesso, negociar acordos dentro das reais possibilidades de pagamento, evitar parcelamentos e utilizar o crédito com máxima cautela.
A recomendação é eliminar gastos não essenciais, utilizar planilhas para controle, manter rigor ao analisar propostas de acordos e só aceitar alternativas realmente viáveis para não prolongar a dívida.
Cuidados para prevenir dívidas na terceira idade
A prevenção ao superendividamento, de acordo com as orientações da cartilha, passa por reservar parte da renda para imprevistos, cultivar o hábito de poupança regular, eliminar gastos supérfluos, anotar todas as movimentações financeiras e envolver a família no controle do orçamento.
Dentre as dicas específicas, destacam-se: evitar financiamentos longos, desconfiar de ofertas de crédito fácil, pagar contas em dia para evitar multas e juros, nunca usar o cheque especial como extensão da renda e jamais fornecer dados pessoais por telefone ou e-mail.
Violência patrimonial e proteção legal
Casos de desvio de dinheiro, movimentação sem autorização, ou uso ilegal de procurações para venda de patrimônio estão tipificados como crimes no Estatuto do Idoso. Além disso, o Disque 100 é canal de denúncias e orientações sobre violações de direitos, com especial atenção ao aumento dos registros durante o isolamento social.
A cartilha reforça que, diante de suspeitas, é fundamental acionar órgãos de defesa do consumidor, familiares de confiança e autoridades para garantir a segurança financeira do idoso.
Continue acompanhando o Portal Melhor Idade e confira mais informações como essa.


Debate sobre post