

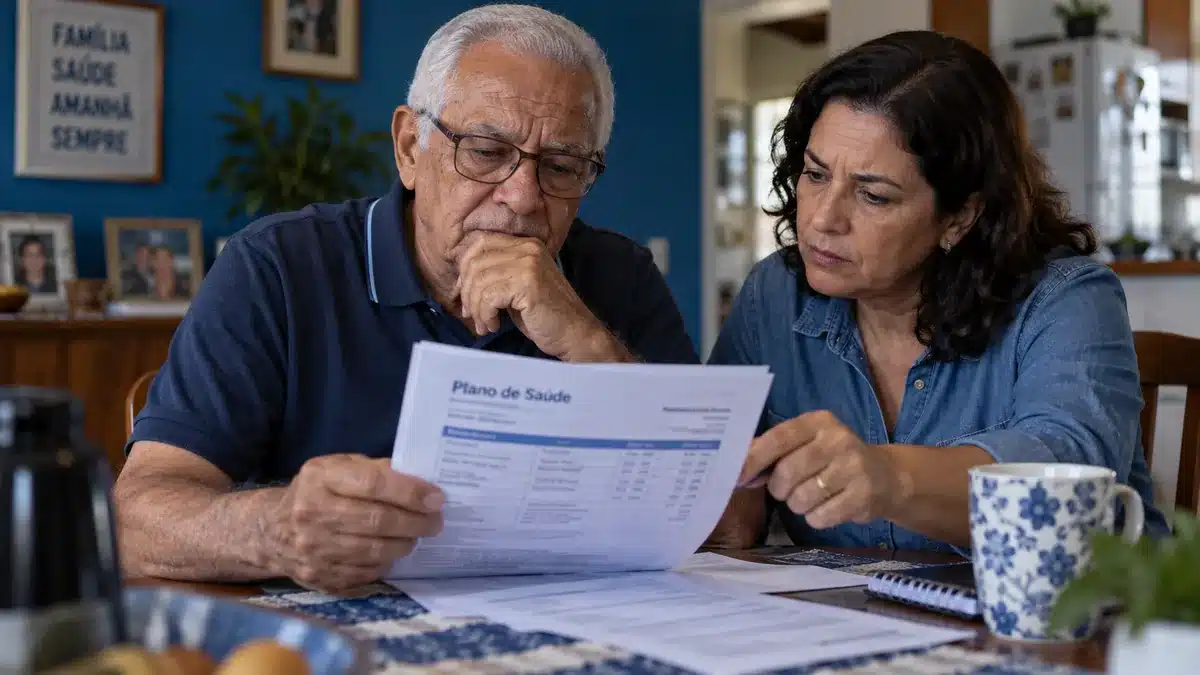
O reajuste do plano de saúde do idoso muda conforme a data de assinatura do contrato: planos anteriores a 1999, entre 1999 e 2003 ou a partir de 2004 seguem regras específicas para aumentos por faixa etária. Isso significa que dois beneficiários da mesma idade podem estar sujeitos a condições diferentes.
Além do aumento por idade, os planos individuais e familiares contratados a partir de 1999 ou adaptados à Lei nº 9.656/1998 podem sofrer reajuste anual de até 5,11% entre 1º de maio de 2026 e 30 de abril de 2027, conforme o limite autorizado pela Agência Nacional de Saúde Suplementar (ANS).
A Lei nº 9.656/1998 exige que os reajustes por faixa etária estejam previstos no contrato, enquanto o Estatuto da Pessoa Idosa proíbe a cobrança discriminatória em razão da idade para beneficiários com 60 anos ou mais. Por isso, conhecer a data de contratação e os percentuais estabelecidos é fundamental para identificar possíveis cobranças indevidas. Continue lendo e saiba mais!
Regras de reajuste por data de contrato e faixa etária
O reajuste por faixa etária ocorre quando o beneficiário atinge uma idade prevista no contrato. Esse aumento é diferente do reajuste anual e deve respeitar as regras aplicáveis à época da contratação.
💜 Receba as novidades da sua aposentadoria no WhatsApp
Pagamentos do INSS, benefícios e dicas úteis, com uma linguagem simples e clara.
ENTRAR NO GRUPO →As condições variam conforme três períodos: antes de 1999, entre 1999 e 2003 e a partir de 2004.
Antes de 1999
Nos contratos firmados antes de janeiro de 1999 e não adaptados à Lei nº 9.656/1998, as condições de reajuste por idade dependem das cláusulas contratuais e da legislação aplicável.
Nesses casos, as faixas etárias e os percentuais de aumento devem estar expressamente previstos no contrato. Não existe uma tabela única de faixas etárias aplicável a todos esses planos antigos.
Você PodeGostar Também
De janeiro de 1999 a dezembro de 2003
Os planos contratados nesse período seguem uma tabela de sete faixas etárias, conforme as regras apresentadas no guia de reajustes da ANS:
- 0 a 17 anos;
- 18 a 29 anos;
- 30 a 39 anos;
- 40 a 49 anos;
- 50 a 59 anos;
- 60 a 69 anos;
- 70 anos ou mais.
Nesse modelo, o valor da mensalidade na última faixa não pode superar seis vezes o valor cobrado na primeira.
Além disso, o parágrafo único do art. 15 da Lei nº 9.656/1998 estabelece proteção específica para beneficiários com mais de 60 anos e mais de dez anos de participação no plano, impedindo o reajuste por mudança de faixa etária nessas condições.
A partir de 1º de janeiro de 2004
Para contratos firmados a partir de 2004, a Resolução Normativa nº 63/2003 da ANS estabelece dez faixas etárias, com a última iniciada aos 59 anos:
- 0 a 18 anos
- 19 a 23 anos
- 24 a 28 anos
- 29 a 33 anos
- 34 a 38 anos
- 39 a 43 anos
- 44 a 48 anos
- 49 a 53 anos
- 54 a 58 anos
- 59 anos ou mais
Neste modelo, o valor da última faixa (59 anos ou mais) não pode ser superior a seis vezes o valor da primeira faixa, e o reajuste acumulado entre a sétima e a décima faixas não pode superar a variação acumulada entre a primeira e a sétima. (RN nº 63/2003, art. 3º).
Como a última faixa começa aos 59 anos, não existe uma nova mudança de faixa etária aos 60 anos ou em idades posteriores nesses contratos.
Como funciona o reajuste anual dos planos de saúde?
O reajuste anual dos planos de saúde individuais e familiares regulamentados segue o limite máximo de 5,11% entre maio de 2026 e abril de 2027, conforme autorizado pela ANS.
O percentual é aplicado a partir do mês de aniversário do contrato, podendo haver cobrança retroativa dentro dos prazos permitidos pela agência. As operadoras também podem aplicar índices inferiores ao teto estabelecido.
Já os planos coletivos empresariais e por adesão não seguem o limite de 5,11%. Nesses casos, os percentuais são definidos conforme as regras contratuais e regulatórias aplicáveis, com possibilidade de negociação entre as partes.
O índice anual é calculado pela ANS, submetido à apreciação do Ministério da Fazenda e aprovado pela Diretoria Colegiada da agência, conforme a Lei nº 9.961/2000 e a Portaria MF nº 421/2005.
O que diz a legislação sobre reajustes por idade e direitos dos idosos?
A Lei nº 9.656/1998, conhecida como Lei dos Planos de Saúde, determina, em seu art. 15, que os reajustes por idade dependem de previsão contratual das faixas etárias e dos percentuais correspondentes.
O parágrafo único do mesmo artigo estabelece proteção para consumidores com mais de 60 anos que participem do plano há mais de dez anos.
Já o Estatuto da Pessoa Idosa, instituído pela Lei nº 10.741/2003, considera pessoa idosa quem possui 60 anos ou mais.
O art. 15, § 3º, proíbe a discriminação da pessoa idosa nos planos de saúde pela cobrança de valores diferenciados em razão da idade.
Essa proteção não significa, entretanto, que a mensalidade fique congelada após os 60 anos. Os reajustes anuais legalmente permitidos continuam podendo ser aplicados, independentemente da idade do beneficiário.
Como consultar a tabela de faixas e identificar o tipo de contrato?
Para identificar as regras aplicáveis, o beneficiário deve conferir a data de contratação, o tipo de plano e a existência de eventual adaptação à Lei nº 9.656/1998.
Essas informações devem estar claramente no contrato original, nos documentos de adesão ou solicitadas diretamente à operadora, conforme exigido pelo art. 16 da Lei dos Planos de Saúde.
Também é importante verificar a tabela de faixas etárias e os percentuais de reajuste previstos, além de conferir se o aumento cobrado corresponde à idade atingida.
Caso não encontre a informação, o titular pode solicitar esclarecimentos à operadora, e, em caso de dúvidas sobre a regularidade dos reajustes, há canais de atendimento na ANS.
Exemplo de cálculo do reajuste
Nos planos de saúde contratados a partir de 2004, a última mudança de faixa etária ocorre aos 59 anos, conforme a Resolução Normativa nº 63/2003 da Agência Nacional de Saúde Suplementar (ANS).
Por exemplo, se um beneficiário de 58 anos paga R$ 800 de mensalidade e o contrato prevê um reajuste de 20% ao completar 59 anos, o novo valor será de R$ 960.
O cálculo seria:
R$ 800 + R$ 160 (20%) = R$ 960.
Entretanto, esse aumento precisa respeitar duas regras da ANS: a mensalidade da última faixa não pode superar seis vezes o valor da primeira, e a variação acumulada entre a sétima e a décima faixas não pode ultrapassar a variação acumulada entre a primeira e a sétima.
Assim, ao completar 60 anos, o beneficiário não poderá sofrer um novo reajuste exclusivamente por mudança de faixa etária, pois já estará enquadrado na última faixa, de 59 anos ou mais.
O exemplo é ilustrativo, e o percentual de 20% não é um índice fixado pela ANS.
Direitos em caso de cobrança indevida ou dúvida sobre reajustes
Quando houver suspeita de reajuste irregular, o beneficiário deve procurar inicialmente a operadora e solicitar esclarecimentos sobre o percentual aplicado.
É importante guardar o contrato, os boletos anteriores e atuais, além do número de protocolo do atendimento.
Caso a situação não seja resolvida, é possível registrar uma reclamação na Agência Nacional de Saúde Suplementar (ANS) pelos seguintes canais:
- Disque ANS: 0800 701 9656, de segunda a sexta-feira, das 9h às 17h;
- Atendimento para pessoas com deficiência auditiva: 0800 021 2105;
- Atendimento on-line: formulário disponível no portal oficial da ANS, com identificação pela conta gov.br.
Base legal
As regras são fundamentadas pelas seguintes normas e portarias:
- Lei nº 9.656/1998 (Lei dos Planos de Saúde);
- Lei nº 10.741/2003 (Estatuto da Pessoa Idosa);
- Resolução Normativa nº 63/2003 da ANS;
- Guia da ANS;
- Nota Técnica do Ministério da Fazenda para índices anuais.
Para mais detalhes e outras notícias ligadas a direitos dos idosos e reajustes, acompanhe as publicações do Portal Melhor Idade.
Debate sobre post